Domain hjsq.de kaufen?
Wir ziehen mit dem Projekt
hjsq.de um.
Sind Sie am Kauf der Domain
hjsq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hjsq.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Kulinarische Aufwendungen
Top-Angebote
Produkte zum Begriff Kulinarische Aufwendungen:
-
Corasol Premium Frühstücks-Mix Adventskalender 2026 24 kulinarische Highlights von süß bis herzhaft 518 gCorasol Premium Frühstücks-Mix Adventskalender 2026 24 kulinarische Highlights von süß bis herzhaft, Marmelade Adventskalender, Feinkost Geschenk, Frühstücksgeschenk, Konfitüren Set, 24 Türchen Die besondere und individuelle Geschenk-Idee für Männer und F59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Raab-Vitalfood Matcha Grünteepulver kulinarische Qualität, BIO, aus Südjapan, ideal zum Backen und Kochen, 100 gQualitätsstufe Culinary Grade Aus Anbaugebieten in Japan Nur die feinen jungen Blätter der Teepflanze werden von Hand geerntet und in Granitsteinmühlen hochfein vermahlen Perfekt geeignet für Smoothies sowie zum Kochen und Backen Ca. 1g Matcha (1/2 TL) für Smoothies, Shakes, Tee, Kuchen, Muffins, Schokolade, Eis oder auch Pesto Merkmale: Verwendung: Kochen & Backen, Mischgetränke Herkunftsregion: Japan Qualitätsstufe: Culinary Grade / Standard Zertifizierung: Bio Lebensmittelinformationen: Besonderheit: Bio Inhalt: 100g, Zutaten: Matcha Grünteepulver* (100 %) *aus kontrolliert ökologischer Erzeugung Aufbewahrungshinweise: Nach Anbruch bitte im Kühlschrank lagern. Verwendungshinweise: Enthält Coffein. Für Kinder und schwangere Frauen nicht empfohlen (2057 mg Coffein pro 100 g) Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Raab Vitalfood GmbH, Rudolf-Diesel-Str. 10, 85296 Rohrbach an der Ilm18,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Kulinarische Aufwendungen:
-
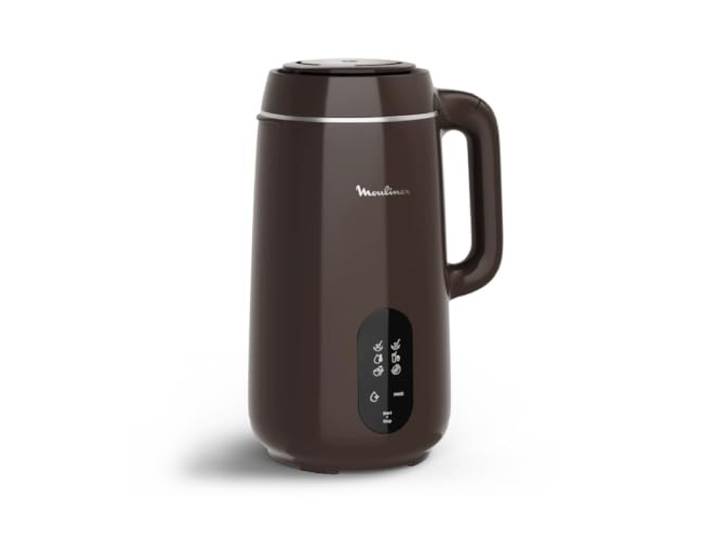
Moulinex Multisoup, Mixer, 6 kulinarische Programme, unübertroffene Konsistenzen, sicher, LM5629F0Moulinex Multisoup, Mixer, 6 kulinarische Programme, unübertroffene Konsistenzen, sicher, LM5629F0. VIELSEITIGKEIT: Von Suppen bis hin zu Kompotten, Smoothies und vielem mehr, bereiten Sie Ihre täglichen Gerichte einfach mit 6 automatischen kulinarischen Programmen zu, die von 4 bis 25 Minuten dauern UNVERSCHIEDENE KONSISTENZEN: Erzielen Sie mühelos makellose Texturen dank 6 leistungsstarken Klingen und dem 850-W-Motor Bis zu 4 Portionen: Geeignet für Familien, zum Servieren großer Portionen für 4 Personen dank des Fassungsvermögens von 1,2 l (1 l für heiße Rezepte) EINFACH ZU REINIGEN: Ein spezielles automatisches Reinigungsprogramm für ermüdungsfreies Waschen 15 JAHRE REPARATUR ZU EINEM FÄHIGEN PREIS: Wir empfehlen Ihnen, das Produkt in einem unserer 6.200 internationalen Reparaturzentren zu reparieren, um eine noch längere Lebensdauer zu gewährleisten Farbe:Dulcis99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Kulinarische Aufwendungen
-
Corasol Premium Frühstücks-Mix Adventskalender 2026 24 kulinarische Highlights von süß bis herzhaft 518 gCorasol Premium Frühstücks-Mix Adventskalender 2026 24 kulinarische Highlights von süß bis herzhaft, Marmelade Adventskalender, Feinkost Geschenk, Frühstücksgeschenk, Konfitüren Set, 24 Türchen Die besondere und individuelle Geschenk-Idee für Männer und F59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Raab-Vitalfood Matcha Grünteepulver kulinarische Qualität, BIO, aus Südjapan, ideal zum Backen und Kochen, 100 gQualitätsstufe Culinary Grade Aus Anbaugebieten in Japan Nur die feinen jungen Blätter der Teepflanze werden von Hand geerntet und in Granitsteinmühlen hochfein vermahlen Perfekt geeignet für Smoothies sowie zum Kochen und Backen Ca. 1g Matcha (1/2 TL) für Smoothies, Shakes, Tee, Kuchen, Muffins, Schokolade, Eis oder auch Pesto Merkmale: Verwendung: Kochen & Backen, Mischgetränke Herkunftsregion: Japan Qualitätsstufe: Culinary Grade / Standard Zertifizierung: Bio Lebensmittelinformationen: Besonderheit: Bio Inhalt: 100g, Zutaten: Matcha Grünteepulver* (100 %) *aus kontrolliert ökologischer Erzeugung Aufbewahrungshinweise: Nach Anbruch bitte im Kühlschrank lagern. Verwendungshinweise: Enthält Coffein. Für Kinder und schwangere Frauen nicht empfohlen (2057 mg Coffein pro 100 g) Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Raab Vitalfood GmbH, Rudolf-Diesel-Str. 10, 85296 Rohrbach an der Ilm18,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
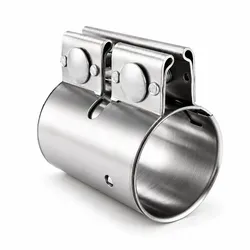
EURO COUPLER Auspuff Rohrverbinder Reparatur Abgasanlage - 45 mmEURO COUPLER Auspuff Rohrverbinder aus Edelstahl W3 (1.4016) Produktbeschreibung Der EURO COUPLER Auspuff Rohrverbinder ist die effiziente Lösung für die fachgerechte Reparatur von Abgasanlagen ganz ohne Schweißen, Aufweiten oder Schlitzen der Rohre. Einfach passenden Durchmesser wählen, aufsetzen, verschrauben und dauerhaft verbinden. Die durchdachte Konstruktion sorgt für eine bewegungsstabile und dichte Verbindung, selbst bei starken Vibrationen und thermischen Belastungen. Gefertigt aus Edelstahl W3 (1.4016), ist der Rohrverbinder korrosionsbeständig und für den langfristigen Einsatz im Abgasbereich ausgelegt. Vorteile auf einen Blick Montage ohne Schweißen schnelle Reparatur direkt am Fahrzeug Kein Aufweiten oder Schlitzen Rohre bleiben formstabil Hohe Dichtwirkung vibrations- und bewegungsbeständig Edelstahl W3 rostbeständig und langlebig Werkstattgeeignet ideal für Reparatur- und Serviceeinsätze Typische Einsatzbereiche Reparatur von Abgasrohren Verbindung von Auspuffleitungen Werkstatt- und Serviceeinsätze Austausch beschädigter Rohrabschnitte Technische Eckdaten Produktbezeichnung EURO COUPLER Rohrverbinder Werkstoff Edelstahl W3 (1.4016) Durchmesserbereich 45 mm 70 mm Anwendungsbereich Abgasanlagen, Auspuffsysteme Kompatible OE-Referenzen CITROËN: 8200661295 DACIA: 7703083443, 8200661295 FIAT: 2061500900, 46756612 NISSAN: 2067500QAA PEUGEOT: 173663 RENAULT: 7703083443, 8200661295 Einordnung & Einsatzkontext Der EURO COUPLER eignet sich besonders für Reparaturen, bei denen eine schnelle, saubere Lösung ohne Schweißarbeiten erforderlich ist. Durch die gleichmäßige Spannverteilung wird eine zuverlässige Abdichtung erzielt, ohne das Rohrmaterial zu beschädigen eine praxisbewährte Alternative zu geschweißten oder geklemmten Verbindungen.19,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.